Agronegócios
Erro em contratos de arrendamento pode gerar multa de 50% do IR, alerta Receita Federal

Contratos de arrendamento e parceria rural exigem atenção de proprietários e produtores. Informações incompatíveis sobre pagamentos, receitas e divisão dos riscos podem levar a Receita Federal a questionar a operação, cobrar diferenças de Imposto de Renda e aplicar multas.
Um dos erros mais relevantes ocorre quando o proprietário declara como receita da atividade rural o valor recebido pela cessão da terra. Para a Receita, o arrendamento de imóvel rural é tributado como aluguel, e não como resultado da produção agropecuária.
A diferença afeta diretamente a forma de recolhimento do imposto. Quando o arrendamento é pago por uma pessoa física, o proprietário deve apurar mensalmente o carnê-leão, se houver imposto devido. Se o pagamento vier de uma pessoa jurídica, pode haver retenção na fonte, compensável posteriormente na declaração anual.
A falta de recolhimento do carnê-leão, quando obrigatório, está sujeita a multa isolada correspondente a 50% do imposto que deixou de ser pago. A penalidade pode ser cobrada mesmo quando o rendimento tiver sido incluído posteriormente na declaração anual.
Portanto, a multa não equivale a 50% de toda a receita recebida pelo proprietário. Ela incide sobre o valor do carnê-leão não recolhido, além da cobrança do imposto devido, juros e outras penalidades que podem ser aplicadas conforme a irregularidade identificada.
Segundo Viviane Morales, advogada e diretora administrativa e financeira da Lastro Soluções Tributárias para o Agro, o problema aparece principalmente quando a remuneração fixa pela cessão da área é apresentada como se decorresse da exploração direta da propriedade.
No arrendamento, o dono da terra recebe a remuneração estabelecida no contrato e, em regra, não participa do resultado econômico da lavoura ou da pecuária. Uma quebra de safra, a queda dos preços ou o aumento dos custos não alteram automaticamente o valor que ele tem a receber.
Na atividade rural e na parceria efetiva, a lógica é diferente. As partes participam dos riscos e dos resultados do empreendimento. Clima, produtividade, preços, pragas e outras ocorrências podem interferir na parcela recebida por cada participante.
Essa distinção é importante porque o regime tributário da atividade rural permite a apuração do resultado mediante o confronto entre receitas e despesas. O arrendamento, por sua vez, segue o tratamento destinado aos rendimentos de aluguel.
O risco fiscal não está restrito ao proprietário. Quem utiliza a terra também precisa informar corretamente o pagamento do arrendamento, o valor da operação e a identificação de quem recebeu os recursos.
A Receita orienta que os valores sejam registrados na ficha de pagamentos efetuados da declaração. A falta dessas informações pode gerar multa de 20% sobre o montante não declarado.
“A omissão pode gerar multa de até 20% sobre os valores não informados. Além disso, quando o pagamento do arrendamento é realizado em produtos agrícolas, como soja ou milho, e essa operação deixa de ser registrada corretamente, o produtor também pode ser autuado por omissão de receita da atividade rural”, afirma Viviane.
As informações declaradas por quem paga podem ser comparadas com aquelas apresentadas por quem recebe. Divergências de valores, datas, CPFs ou CNPJs aumentam a possibilidade de retenção da declaração para análise e de abertura de procedimento fiscal.
O pagamento em produtos agrícolas também exige cuidado. Contratos podem estabelecer a remuneração em quantidade determinada de sacas de soja, milho ou outro produto, mas a ausência de transferência bancária não elimina a obrigação de registrar a operação.
A entrega da produção para liquidar uma dívida do produtor deve ser reconhecida como receita da atividade rural no momento da entrega. Simultaneamente, o pagamento do arrendamento precisa ser registrado de acordo com a natureza da operação.
O fato de a remuneração estar expressa em sacas não transforma automaticamente o arrendamento em parceria rural. O elemento determinante é a existência, ou não, de compartilhamento efetivo dos riscos e dos resultados.
Na parceria, as partes devem dividir riscos relacionados a caso fortuito, força maior e variações da produção e dos preços. Quando o proprietário recebe uma quantidade fixa, independentemente do desempenho da atividade, a relação apresenta características de arrendamento.
“Tentar maquiar um arrendamento como parceria é uma estratégia de alto risco. Quando não existe compartilhamento real dos riscos da produção, o contrato pode ser descaracterizado pela Receita Federal, expondo tanto o proprietário quanto quem utiliza a terra às penalidades previstas na legislação”, diz Viviane.
O nome colocado no contrato, por si só, não determina o tratamento tributário. A fiscalização pode analisar cláusulas, comprovantes, movimentações financeiras, notas fiscais, registros da produção e a forma como a relação foi executada.
Um documento chamado de parceria, mas que assegura ao proprietário remuneração fixa e transfere todo o risco ao produtor, pode ser tratado como arrendamento. Da mesma forma, um contrato corretamente redigido perde força se os pagamentos e os registros fiscais mostrarem uma realidade diferente.
Para reduzir riscos, as duas partes devem conferir se os valores pagos e recebidos são coincidentes, identificar corretamente os envolvidos e manter documentos capazes de comprovar a natureza econômica da operação.
A revisão precisa ocorrer antes da entrega da declaração, e não somente depois de uma intimação. Também é recomendável verificar se houve recolhimento mensal do carnê-leão, quando devido, e se pagamentos realizados em produtos foram registrados adequadamente.
Arrendar terras continua sendo uma ferramenta importante para ampliar a produção sem imobilizar capital na aquisição de imóveis. A parceria também permanece legítima quando existe divisão real dos riscos. O problema surge quando contrato, execução e declaração tributária contam histórias diferentes.
Para o produtor, a principal orientação é não tratar o contrato rural como simples formalidade. Uma classificação equivocada pode resultar em imposto adicional, multa, juros e questionamentos para os dois lados da operação.
Fonte: Pensar Agro



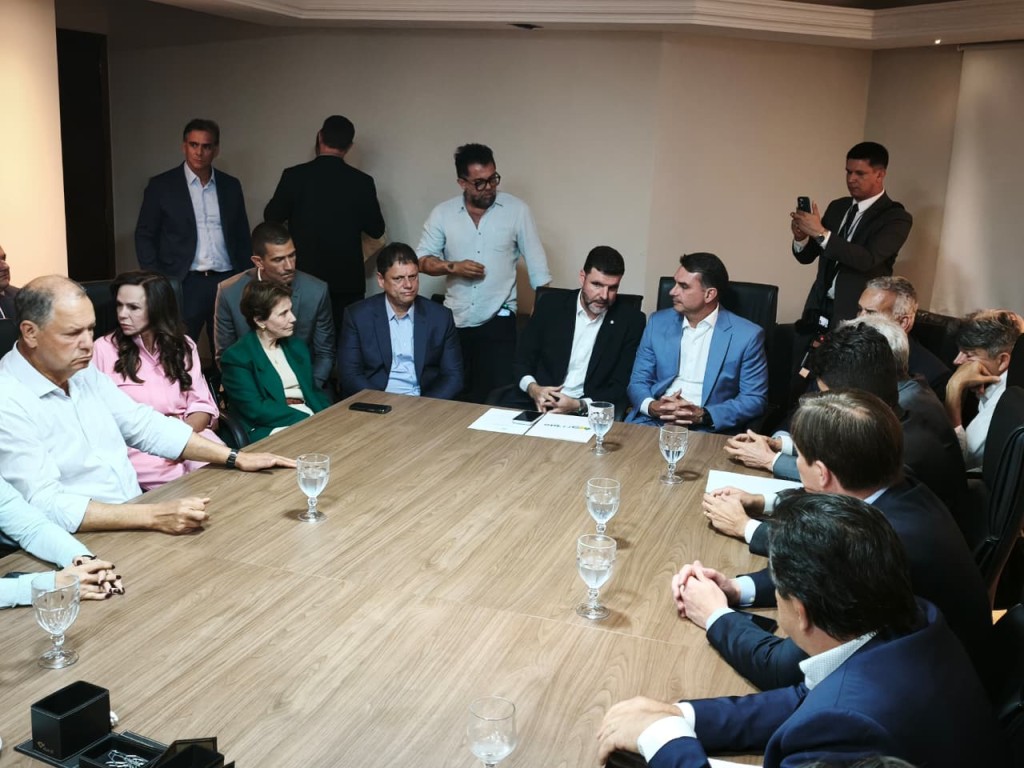
A Frente Parlamentar da Agropecuária (FPA) projeta ampliar de 299 para 330 o número de integrantes na Câmara dos Deputados na legislatura que começa em 2027. A estimativa, apresentada pelo presidente da frente, deputado Pedro Lupion, representa crescimento de 10,4%. A agenda para o novo mandato terá como prioridades ampliar o acesso ao crédito rural e dar previsibilidade ao financiamento da produção.
A composição reúne experiência nas duas Casas. Dos atuais 299 integrantes da FPA na Câmara dos Deputados, 176 foram reeleitos. Outros 17 deputados conquistaram vagas no Senado. Entre os senadores ligados à frente, seis obtiveram novo mandato e um foi eleito deputado federal. A entidade também informa que 17 senadores estão em meio de mandato.
O total de 200 corresponde aos integrantes da atual frente que obtiveram novos mandatos no Congresso. A composição definitiva da FPA na próxima legislatura dependerá também da adesão de outros parlamentares. O balanço eleitoral, portanto, indica a continuidade de sua atuação, sem estabelecer o número final de participantes.
 A expectativa para o novo período legislativo é transformar essas propostas em instrumentos que cheguem às propriedades. O avanço dependerá da construção de acordos no Congresso e da articulação com o Executivo, os agentes financeiros e as organizações de produtores.
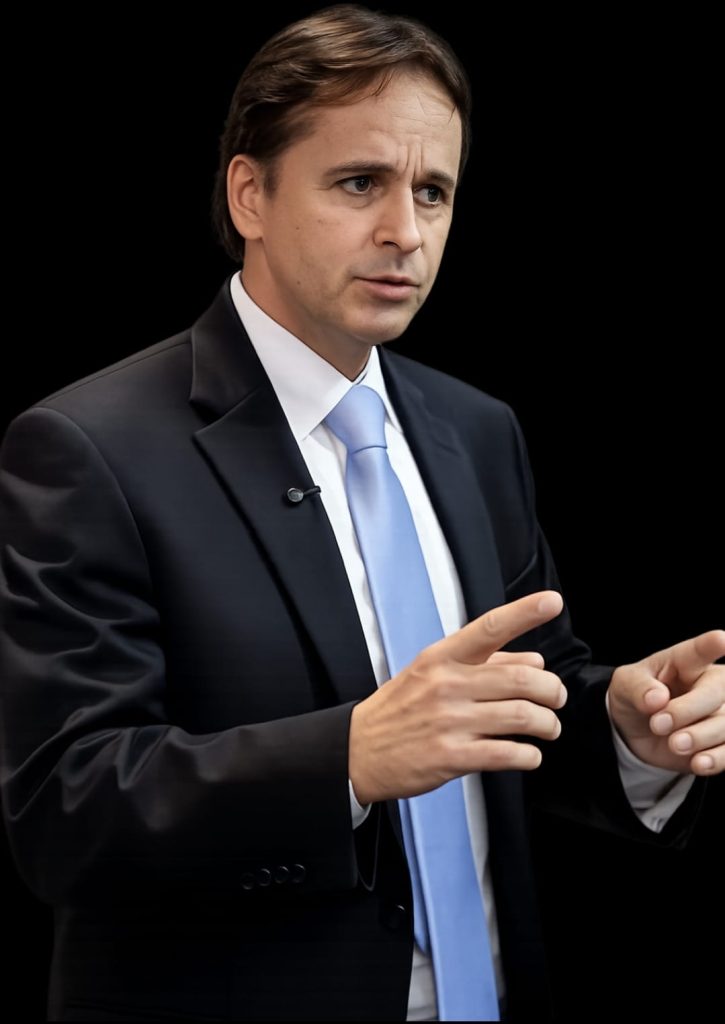
Para Isan Rezende (foto), presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), com a ampliação da força política há uma oportunidade de se construir uma agenda de longo prazo para o campo. “A presença de mais parlamentares que conhecem a produção rural pode ajudar a transformar as necessidades das propriedades em soluções concretas. Esperamos um diálogo aberto, com decisões técnicas e atenção aos produtores de todos os portes”.
“Um crédito que chega no momento certo, acompanhado de seguro e de regras estáveis, dá ao produtor condições para investir. Podemos avançar em armazenagem, irrigação e tecnologia quando existe segurança para planejar. Um Plano Safra com horizonte de vários anos pode contribuir para esse ambiente e melhorar a aplicação dos recursos”, diz Isan.
“Também vejo com otimismo a possibilidade de aproximar o Congresso das cooperativas, das entidades e dos profissionais que acompanham o trabalho nas propriedades. Essa troca permite identificar prioridades e construir soluções viáveis. O objetivo comum deve ser ampliar a produtividade, fortalecer a renda no campo e gerar oportunidades nas regiões produtoras”, concluiu o presidente do IA.
Para o produtor, a agenda anunciada concentra-se em condições para financiar a safra e preservar a capacidade de investimento. O presidente da FPA, deputado Pedro Lupion, apontou a renegociação de dívidas e os obstáculos à contratação de crédito como temas que permanecerão nas negociações com o próximo governo.
Uma das propostas é dar ao Plano Safra um horizonte de vários anos. O planejamento plurianual permitiria sinalizar recursos e prioridades com antecedência, aproximando a política agrícola do tempo necessário para investir em máquinas, armazenagem e irrigação. A mudança ainda depende de discussão e aprovação; não constitui uma regra já definida para 2027.
Essa orientação também integra as propostas da Confederação da Agricultura e Pecuária do Brasil (CNA), que defende previsibilidade orçamentária, fortalecimento do seguro rural e instrumentos de apoio à saúde financeira do produtor. A entidade propõe ampliar o financiamento privado e melhorar as condições de acesso aos recursos, incluindo garantias e redução da burocracia.
Fonte: Pensar Agro
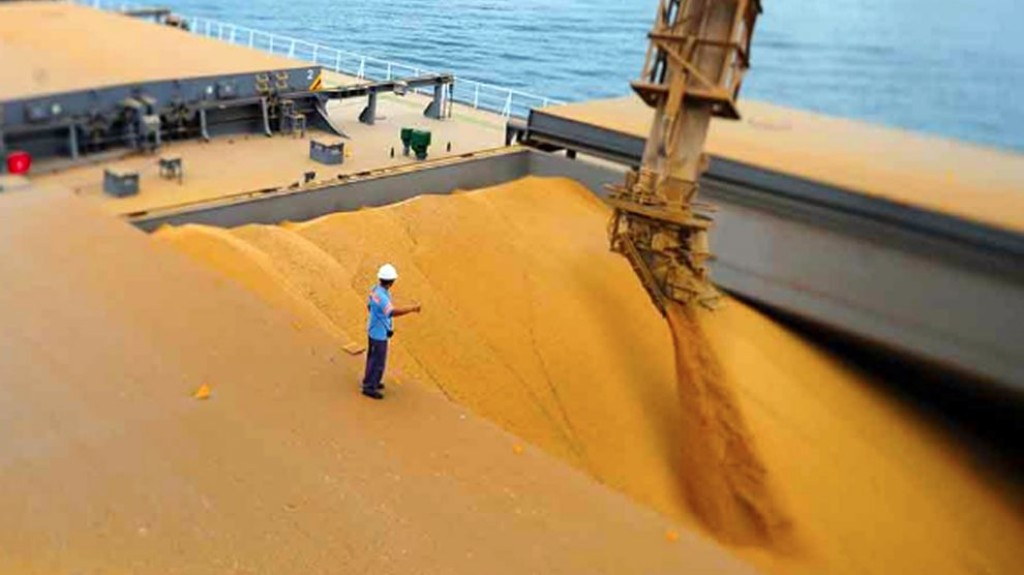
Os compradores internacionais absorveram 6,3 milhões de toneladas de soja brasileira a mais entre janeiro e setembro deste ano do que no mesmo período de 2025. Segundo a Associação Nacional dos Exportadores de Cereais (Anec), os embarques passaram de 95,1 milhões para 101,4 milhões de toneladas, avanço de 6,6%. O resultado mantém a perspectiva de exportar 114 milhões de toneladas até dezembro.
A expansão das vendas encontra reforço nos produtos do processamento da oleaginosa. A programação portuária para outubro prevê o embarque de 2,09 milhões de toneladas de farelo de soja, utilizado na alimentação animal, volume 20,9% superior ao registrado um ano antes. Com essas cargas, o acumulado de janeiro a outubro poderá atingir 21,4 milhões de toneladas, crescimento de 11,9%.
Para a cadeia produtiva, a previsão indica espaço para ampliar as vendas do grão depois de seu processamento pela indústria. Enquanto a soja em grão tem na China seu principal comprador, com 70% dos embarques até setembro, o farelo encontra na Indonésia seu maior destino, responsável por 17% das compras. Países Baixos e Tailândia recebem outros 11% cada.
Dentro do Brasil, outra revisão favorece as perspectivas de escoamento da produção. A estimativa de consumo de milho em 2026 foi elevada de 95 milhões para 98,2 milhões de toneladas pela Companhia Nacional de Abastecimento (Conab), conforme os dados apresentados no informativo da Anec. A diferença acrescenta 3,2 milhões de toneladas à demanda anteriormente projetada.
Esse mercado ganha importância para o produtor diante de exportações de milho inferiores às de 2025. Para outubro, estão programadas 5,34 milhões de toneladas, praticamente o mesmo volume de setembro, mas 6,2% abaixo do embarcado em outubro do ano passado. A demanda doméstica mais elevada oferece uma frente adicional para a comercialização do cereal.
A oferta disponível já reflete o encerramento da colheita da segunda safra, que alcançou 99,9% da área. A estimativa de produção total de milho citada no documento é de 144 milhões de toneladas na temporada 2025/26.
Na soja, o ritmo acumulado permite ao país manter crescimento anual mesmo com a redução sazonal das cargas nesta etapa do calendário. Após embarcar 7,11 milhões de toneladas em setembro, o Brasil tem 6,18 milhões programadas para outubro. Se realizadas, essas operações levarão o total do ano a 107,58 milhões de toneladas, cerca de 6% acima do resultado dos dez primeiros meses de 2025.
A entrada da safra norte-americana amplia a concorrência, e as compras chinesas para entrega imediata seguem mais cautelosas. Os volumes previstos para outubro ainda dependem da execução do calendário de navios e das condições operacionais dos portos.
A comercialização, porém, começa a abrir espaço para a próxima colheita. Os negócios com soja brasileira para entrega em 2027 ganharam força, apoiados por condições mais favoráveis ao processamento futuro do grão pelos compradores. O movimento amplia as oportunidades de negociação para os produtores que iniciam o novo ciclo de plantio.
Fonte: Pensar Agro

Três-Lagoense Eduardo Ferreira da Silva é eleito presidente da CBLBH

Exposição Professor Pepe 2026 reúne trabalhos artesanais de aposentadas do SINTED

Ambulância pega fogo e Corpo de Bombeiros tenta conter chamas na BR-262

Carreta tomba em rotatória na divisa entre Três Lagoas e Castilho

Em Três Lagoas| Homem é baleado em frente a adega e fica em estado grave

Em Três Lagoas| PRF apreende 253 kg de drogas em ônibus na BR-262; duas mulheres são presas

Nomes históricos em MS, Zeca, Puccinelli e Londres dividirão a mesma legislatura após 30 anos Nova composição da ALEMS também terá a presença de seis ex-prefeitos e uma ex-vice-prefeita

Empate no 455º Gre-Nal: Grêmio e Internacional seguem na zona de rebaixamento

Galo vira nos acréscimos e derruba invencibilidade do Santos

Padre Rogério, de Três Lagoas, recebe alta da UTI e apresenta boa evolução em São Paulo
Três-Lagoense Eduardo Ferreira da Silva é eleito presidente da CBLBH
18 anos de trajetória na Luta de Braço - Da prática esportiva à gestão: uma história construída dentro da Luta...
Exposição Professor Pepe 2026 reúne trabalhos artesanais de aposentadas do SINTED
O SINTED está sediando a Exposição Professor Pepe 2026, que reúne trabalhos artesanais produzidos pelas aposentadas da entidade. A mostra,...
Padre Rogério, de Três Lagoas, recebe alta da UTI e apresenta boa evolução em São Paulo
O padre Rogério Fernandes Gomes recebeu alta da Unidade de Terapia Intensiva (UTI) na manhã desta sexta-feira (9). O sacerdote,...

Três Lagoas terá programação especial em homenagem a Nossa Senhora Aparecida nesta segunda-feira (12)
Paróquia Nossa Senhora Aparecida realizará quatro missas, procissão e quermesse em celebração à Padroeira do Brasil; expectativa é de grande...

Shopping Três Lagoas prepara programação especial para o Fim de Semana das Crianças
Homem-Banda, jogos e oficinas integram o calendário de atrações entre os dias 10 e 12 de outubro

Bombeiros do Amanhã realiza graduação dos alunos nesta quinta-feira (08)
A Prefeitura de Três Lagoas, por meio da Secretaria Municipal de Assistência Social (SMAS), realizou nesta quinta-feira, 8 de outubro,...

Água Clara anuncia bairros que receberão 75 casas populares; pré-seleção pode ocorrer em novembro
Moradias serão distribuídas entre os bairros Jardim Morumbi, com 25 unidades, e Santa Mônica, com outras 50; prefeita Gerolina Alves...

Em Água Clara| Homem é esfaqueado enquanto dormia após discussão por celular
Uma madrugada de violência quase terminou em tragédia nesta quarta-feira (23), em Água Clara. Um homem foi vítima de uma...

Em Água Clara| Acidente com gás em oficina deixa comerciante ferido e causa estragos materiais
Uma explosão de grandes proporções assustou trabalhadores e moradores em Água Clara (MS). O mecânico e comerciante Vilmar Nunes, proprietário...

Jovem confessa venda de drogas e é preso em flagrante em Água Clara
Um jovem de 22 anos foi preso em flagrante por tráfico de drogas durante uma ação da Polícia Civil, em...

Água Clara inicia construção do novo Plano Municipal de Educação
A Prefeitura de Água Clara, por meio da Secretaria Municipal de Educação, iniciou os trabalhos para a elaboração do novo...


Vereadores de Três Lagoas aprovam requerimentos e projetos de decreto legislativo durante 33ª sessão ordinária
Três Lagoas votaram em bloco um conjunto de requerimentos, para a concessão de moções de reconhecimento a profissionais e personalidades,...

Em Três Lagoas| Vereador Robson presta homenagem a pastores e entidades
Por propositura do vereador Robson do Alinhamento, a Câmara dos Vereadores de Três Lagoas realizou sessão solene, nesta segunda-feira (5),...

Câmara de Três Lagoas destaca o papel essencial dos vereadores no fortalecimento da democracia local
Neste dia 1º de outubro, celebra-se o Dia do Vereador, data dedicada a reconhecer a importância dos representantes do Poder...

Vereador Tonhão prestigia ação alusiva ao Dia do Idoso, em Três Lagoas
Na manhã desta quinta-feira (1), o presidente da Câmara de Vereadores de Três Lagoas, vereador Tonhão prefeito, Dr. Cassiano Maia,...


Em Três Lagoas| Sessão do Parlamento Jovem conta com aprovação de cinco projetos de lei e posse de vereador
Miguel Pereira: defendeu duas indicações voltadas ao distrito de Arapuá.

Suzano abre 18 vagas de trabalho em Bataguassu, Ribas do Rio Pardo e Três Lagoas (MS)
Vagas abrangem diferentes funções e níveis profissionais, com prazos de inscrição que vão de outubro a dezembro

Suzano bate recorde do setor em Santos (SP) e embarca 39,1 mil toneladas de celulose em 24 horas
A Suzano embarcou 39,1 mil toneladas de celulose em apenas 24 horas no Porto de Santos (SP), recorde do setor...

Suzano tem 11 processos seletivos abertos em Ribas do Rio Pardo e Três Lagoas (MS)
São dez seleções em Ribas do Rio Pardo e uma em Três Lagoas; inscrições são gratuitas e têm prazos diferentes

49 ANOS DE MS – Eldorado Brasil é fonte geradora de oportunidades que contribuem para o desenvolvimento do estado
No aniversário do Estado, histórias de colaboradores mostram como o crescimento da indústria de celulose se conecta ao desenvolvimento regional...


Eldorado Brasil abre 90 vagas de trainee para operador e mecânico de máquinas florestais em MS
Programa oferece capacitação teórica e prática para profissionais de Três Lagoas, Água Clara, Selvíria e Inocência

Eldorado Brasil realiza processo seletivo em Água Clara, Bataguassu, Selvíria e Três Lagoas entre 14 e 18 de setembro
A Eldorado Brasil Celulose abriu oportunidades de emprego para diversas áreas em Mato Grosso do Sul. As seleções ocorrem entre...
Nomes históricos em MS, Zeca, Puccinelli e Londres dividirão a mesma legislatura após 30 anos Nova composição da ALEMS também terá a presença de seis ex-prefeitos e uma ex-vice-prefeita
Carregando conteúdo… Fonte: Assembleia Legislativa de MS Comentários Facebook

MS 49 anos: Desenvolvimento que passa pelos projetos em tramitação na ALEMS São 6.638 leis originadas dos parlamentares, Executivo ou Judiciário
Carregando conteúdo… Fonte: Assembleia Legislativa de MS Comentários Facebook

Cuidados paliativos: Quando cuidar também significa oferecer qualidade de vida Instituída por lei em MS, Semana Estadual de Cuidados Paliativos amplia a conscientização sobre assistência que vai além do tratamento da doença
Carregando conteúdo… Fonte: Assembleia Legislativa de MS Comentários Facebook

Habitação que transforma vidas: Agehab fortalece o direito à moradia nos 49 anos de MS
Uma casa é muito mais do que uma construção. É um lugar de segurança, estabilidade e pertencimento, onde famílias constroem...

Em Amambai, comunicação em guarani facilita acesso de indígenas aos serviços da Polícia Científica
Indígena e moradora de aldeia, Marlene Ortiz auxilia na comunicação durante exames médico-legais, emissão de documentos e orientação a famílias...

MS completa 49 anos com mais oportunidades, mobilidade social e futuro promissor para as novas gerações
Mato Grosso do Sul completa 49 anos sendo o estado com maior possibilidade de ascensão social do Brasil. Isto significa...

No Humap-UFMS, festa de 15 anos aproxima avó e neta em uma tarde para guardar no coração
Uma festa de 15 anos costuma ser planejada com meses de antecedência, cercada de expectativas, encontros e sonhos. Mas, nesta...

Mato Grosso do Sul registra R$ 90,1 milhões em aplicações no Tesouro Reserva, novo título do Tesouro Direto
No Mato Grosso do Sul, o Banco do Brasil já alcançou R$ 90,1 milhões em aplicações no Tesouro Reserva, modalidade...
Em Três Lagoas| Homem é baleado em frente a adega e fica em estado grave
Um homem de 31 anos foi vítima de uma tentativa de homicídio na noite deste domingo (11), em frente a...


Em Três Lagoas| PF apreende 1,8 tonelada de maconha
Polícia Federal apreendeu, nesta última quarta-feira (7), cerca de1,8 tonelada de maconha em uma residência no município de Três Lagoas....


Em Três Lagoas| Homem é brutalmente espancado por grupo de pelo menos 15 pessoas
Um homem de 32 anos foi brutalmente agredido por um grupo de pelo menos 15 pessoas na noite desta quarta-feira...


Em Três Lagoas| Golpe da falsa ameaça de assalto volta a assustar comerciantes
Uma modalidade de golpe que já havia sido registrada em Três Lagoas voltou a preocupar comerciantes. Criminosos estão telefonando para...


Em Três Lagoas| Ladrão é filmado furtando quatro motos de loja na madrugada e uma de R$ 14 mil ainda não foi encontrada
Câmeras de segurança registraram a invasão de uma loja de motocicletas na madrugada desta terça-feira (06), no bairro Vila Nova,...

Homem é preso em flagrante durante votação em escola de Três Lagoas durante as eleições
Um homem foi detido neste domingo (04), durante o dia de votação das Eleições 2026, após uma ocorrência envolvendo agressão...
-
 Arapuá6 dias atrás
Eleições 2026: Angelo Guerreiro e Reinaldo Azambuja são os mais votados em Arapuá e Garcias, veja os candidatos que receberam votos no Distrito
-
 Agronegócios7 dias atrás
Resultado das eleições no primeiro turno faz mercado comemorar e dólar recuar 4,12%
-

 PRF6 dias atrás
Em Água Clara| PRF prende passageiro suspeito de atear fogo em ônibus na BR-262
-
 Três Lagoas7 dias atrás
Prefeitura prepara Cemitério Municipal para o Dia de Finados e abre inscrições para comércio no local