Agronegócios
Projeto para proteger pequena propriedade abre debate sobre acesso ao crédito rural
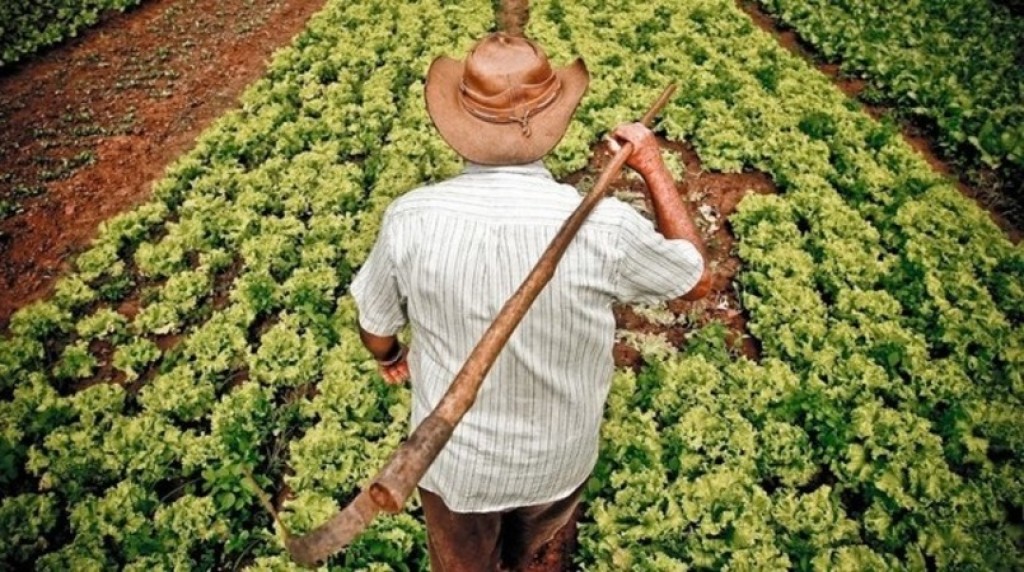
Um projeto em análise na Câmara dos Deputados pretende impedir que imóveis da agricultura familiar sejam oferecidos em alienação fiduciária nas operações de crédito. A proposta busca proteger a terra usada para o sustento da família, mas também desperta preocupação sobre uma possível redução das garantias disponíveis aos pequenos produtores.
O Projeto de Lei nº 355/2026 estabelece que imóveis pertencentes à agricultura familiar não poderão ser utilizados como garantia fiduciária em contratos de crédito, financiamento ou empréstimo. Pelo texto, será considerada nula qualquer cláusula contratual que autorize esse tipo de vinculação.
A matéria está pronta para entrar na pauta da Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara. Também foi anexado ao texto o Projeto de Lei nº 2.982/2026, que trata da impenhorabilidade da pequena propriedade rural.
A alienação fiduciária permite que o produtor continue utilizando o imóvel enquanto paga o financiamento. A propriedade, entretanto, permanece vinculada ao credor até a quitação. Em caso de inadimplência, a garantia pode ser executada por procedimento extrajudicial.
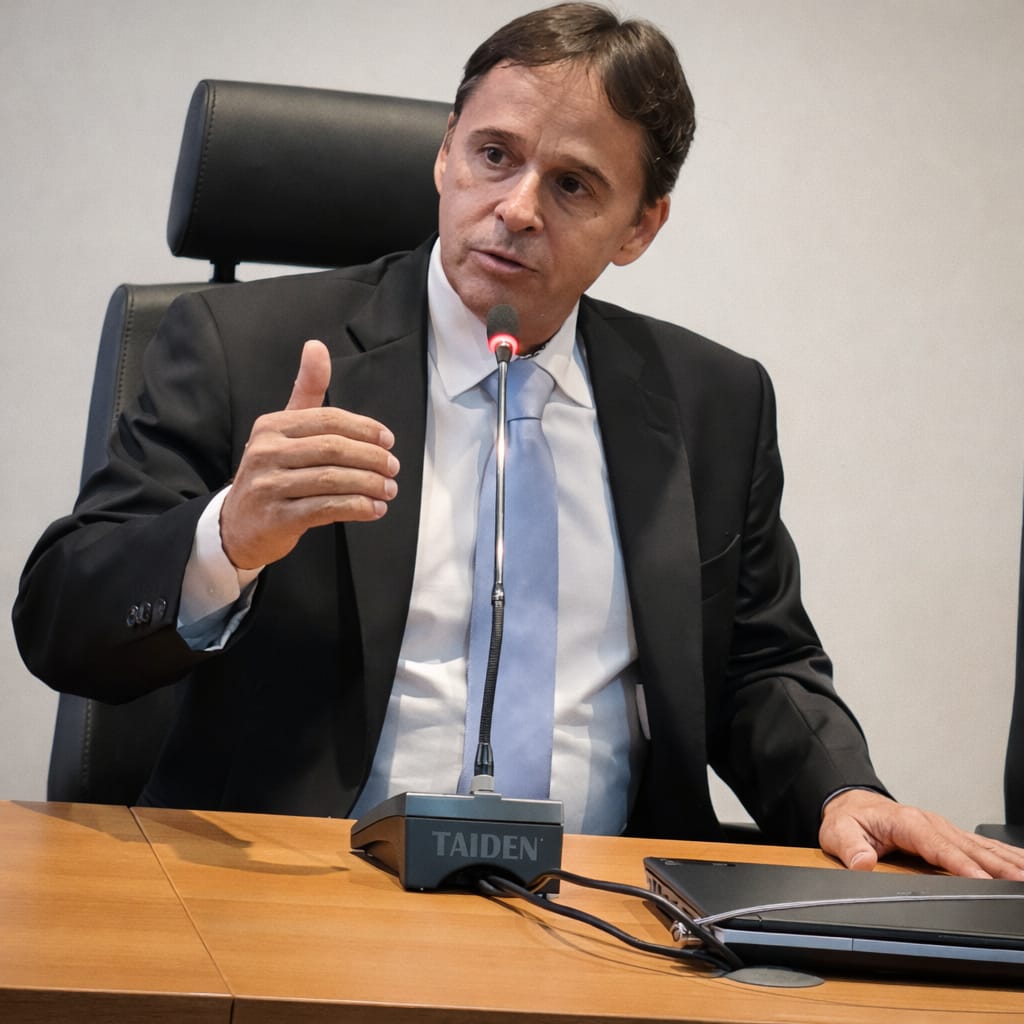 Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a proteção da terra familiar é necessária, mas a mudança precisa ser acompanhada de alternativas capazes de manter o financiamento disponível.
“A pequena propriedade não é apenas um bem de mercado. Ela representa trabalho, renda, moradia e continuidade familiar. Essa proteção é legítima, mas não podemos criar uma regra que preserve a terra no contrato e, ao mesmo tempo, retire do produtor as condições financeiras para continuar produzindo”, afirma.
A Constituição determina que a pequena propriedade rural, definida em lei e trabalhada pela família, não pode ser penhorada para o pagamento de débitos decorrentes da atividade produtiva. A alienação fiduciária, porém, tem origem em um contrato no qual o proprietário oferece voluntariamente o imóvel como garantia.
O projeto pretende ampliar a proteção ao impedir essa contratação no caso da agricultura familiar. O ponto de atenção é que a garantia constitui um dos elementos considerados pelas instituições financeiras na avaliação do risco e na definição das condições do empréstimo.
Sem a possibilidade de utilizar o imóvel, algumas operações poderão exigir máquinas, recebíveis, produção futura, avalistas, seguros ou outras formas de cobertura. O produtor que não possuir bens ou receitas suficientes para substituir a terra poderá enfrentar maior seletividade na concessão do crédito.
“Não se pode afirmar que a mudança aumentará automaticamente os juros, porque o custo de uma operação depende de vários fatores. Existe, no entanto, um risco concreto de que produtores com menos garantias encontrem maior dificuldade para acessar recursos, principalmente fora das linhas subsidiadas”, avalia Rezende.
O debate ocorre três anos depois da aprovação da Lei nº 14.711/2023, conhecida como Marco Legal das Garantias. A legislação modernizou os mecanismos utilizados em financiamentos, ampliou as possibilidades de aproveitamento dos bens e aperfeiçoou a execução extrajudicial de créditos garantidos por hipoteca ou alienação fiduciária.
A expectativa era de que garantias mais eficientes reduzissem o risco das operações e estimulassem a oferta de crédito. A eventual proibição para imóveis da agricultura familiar introduz uma exceção nesse sistema e exigirá mecanismos capazes de compensar a garantia retirada.
Entre as alternativas estão o fortalecimento dos fundos garantidores, a ampliação do seguro rural, o uso de limites proporcionais ao valor do imóvel e a possibilidade de substituir a garantia antes de uma eventual execução. Também poderão ser consideradas a finalidade da dívida, a capacidade econômica da família e o valor da operação.
O Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) oferece linhas subsidiadas, mas não atende isoladamente a todas as necessidades financeiras das propriedades. Parte dos produtores também depende de cooperativas, fornecedores, instituições financeiras e operações privadas para completar o custeio ou realizar investimentos.
“O Congresso precisa encontrar um ponto de equilíbrio. A legislação deve impedir que uma família perca a terra de maneira desproporcional, sem fechar a porta do financiamento. Proteger o patrimônio e assegurar crédito não são objetivos incompatíveis, desde que existam fundos, seguros e garantias complementares capazes de sustentar as operações”, diz Rezende.
Enquanto a proposta tramita, a recomendação é que os produtores mantenham matrículas, cadastros e documentos da propriedade atualizados. O histórico financeiro, a organização das receitas e despesas e a comprovação da capacidade de pagamento também influenciam a análise de crédito.
Outros instrumentos podem complementar ou substituir a garantia imobiliária, como penhor rural, Cédula de Produto Rural (CPR), máquinas, recebíveis e produção futura. A escolha dependerá do perfil da propriedade e das condições de cada contrato.
O produtor também deve conhecer o valor da dívida, os encargos, os prazos, as situações de vencimento antecipado e o procedimento previsto em caso de inadimplência antes de oferecer qualquer bem. A garantia não deve ser tratada apenas como uma exigência burocrática, mas como parte da estratégia financeira da propriedade.
A decisão do Congresso poderá definir como a agricultura familiar conciliará proteção patrimonial e capacidade de financiamento. Sem alternativas adequadas, a proibição pode reduzir a exposição da terra, mas aumentar a dificuldade para financiar a produção. Com mecanismos complementares, a mudança poderá proteger as famílias sem comprometer a permanência delas no campo.
Fonte: Pensar Agro

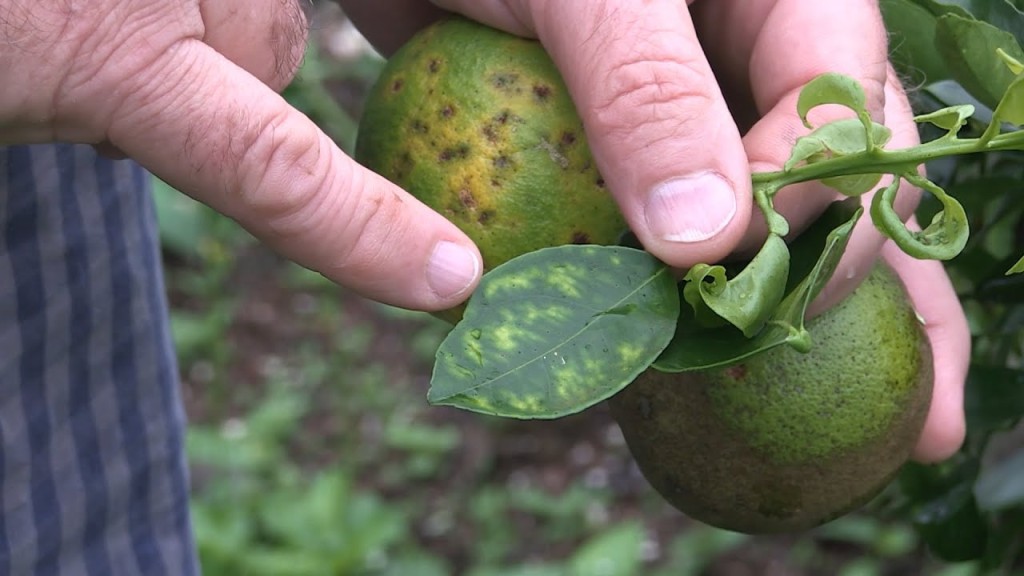
São Paulo passou a adotar regras diferentes para o corte de laranjeiras contaminadas pelo greening conforme a incidência da doença em cada município. Nas localidades mais afetadas, a eliminação obrigatória fica restrita às plantas com sintomas e até três anos de idade. Onde a presença da doença ainda é baixa, todas as árvores contaminadas devem ser retiradas, independentemente da idade.
A mudança procura preservar os pomares adultos das regiões em que o greening já se disseminou, sem abandonar o esforço para evitar que a doença avance sobre áreas menos afetadas. A norma está prevista na Resolução nº 32/2026 da Secretaria de Agricultura e Abastecimento de São Paulo, publicada em maio e em vigor no Estado.
A regulamentação ganha importância diante do levantamento mais recente do Fundo de Defesa da Citricultura (Fundecitrus). Em 2026, o greening atingiu 48,08% das laranjeiras do cinturão formado por São Paulo e pelo Triângulo e Sudoeste de Minas Gerais. Em 2025, a incidência estava em 47,63%.
O crescimento de 0,45 ponto percentual foi o menor dos últimos nove anos, sinal de que o controle do inseto transmissor e a renovação dos pomares começaram a desacelerar a disseminação. A doença, entretanto, continua presente em quase metade das árvores e se tornou mais severa nas plantas que permanecem no campo.
A severidade média subiu de 22,7% para 27% entre 2025 e 2026. Nos pomares em produção, passou de 25,9% para 31%. Isso significa que, embora a proporção de árvores contaminadas tenha avançado pouco, parte das plantas doentes apresenta comprometimento maior da copa e da capacidade produtiva.
Nas árvores com mais de dez anos, a incidência aumentou de 58,43% para 63,27%. Já entre as plantas de três a cinco anos, caiu de 39,18% para 29,5%. Os números mostram resultado mais favorável nos pomares jovens, nos quais a eliminação de plantas doentes e o controle do inseto transmissor costumam ser mais rigorosos.
Pela regra paulista, serão classificados como de baixa incidência os municípios em que até 10% das plantas apresentem sintomas. Nesses locais, qualquer árvore doente deverá ser arrancada ou cortada rente ao solo, com manejo posterior para impedir novas brotações.
Nos municípios com incidência superior a 10%, considerados de alta contaminação, a eliminação compulsória alcança somente as plantas sintomáticas com até três anos. A obrigação anterior abrangia árvores de até oito anos, o que elevava as perdas econômicas em regiões nas quais grande parte dos pomares já apresenta a doença.
A flexibilização não significa autorização para abandonar o manejo das árvores adultas. O produtor continua obrigado a controlar o psilídeo Diaphorina citri, inseto que transmite a bactéria causadora do greening, em pomares de qualquer idade. Propriedades sem controle adequado poderão ser notificadas pelos órgãos de defesa vegetal.
O monitoramento do inseto deve ser realizado a cada 15 dias. O citricultor terá de registrar as inspeções e informar os produtos utilizados, as doses e as datas das aplicações. Essa documentação deverá permanecer disponível para fiscalização durante cinco anos.
A norma também exige que as mudas destinadas ao plantio ou replantio sejam adquiridas exclusivamente de viveiros cadastrados na Defesa Agropecuária. Notas fiscais, documentos fitossanitários e comprovantes de compra igualmente deverão ser conservados por cinco anos.
Todas as propriedades e os estabelecimentos que mantenham plantas cítricas precisam estar cadastrados, independentemente do tamanho ou da finalidade da produção. O produtor também deverá realizar inspeções periódicas nos pomares e apresentar os relatórios exigidos pelo sistema estadual de defesa sanitária.
A retirada das plantas contaminadas será custeada pelo próprio citricultor, sem direito a indenização. O corte deverá ser feito rente ao solo ou por arranquio, acompanhado de medidas que impeçam a rebrota da árvore doente.
A fiscalização também alcança o transporte interestadual de frutas cítricas. Os carregamentos deverão sair das unidades produtoras sem folhas e ramos e, em determinados casos, passar por escovação para reduzir o risco de transporte do inseto. A tangerina Ponkan está dispensada da escovação, mas continua sujeita às demais exigências sanitárias.
O levantamento de 2026 revela diferenças expressivas dentro do cinturão citrícola. A incidência chegou a 82,1% na região de Limeira, 72,43% em Porto Ferreira e 69,5% em Avaré. No Triângulo Mineiro, ficou em 0,31%, enquanto Votuporanga registrou 4,63%.
A estratégia regional procura impedir que áreas ainda pouco contaminadas repitam o avanço observado no centro e no sul paulista. Nesses municípios, retirar rapidamente todas as plantas com sintomas pode preservar o potencial produtivo e diminuir a presença de fontes da bactéria.
Ao mesmo tempo, permitir a manutenção de árvores adultas nas regiões de alta incidência reduz o risco de inviabilizar economicamente propriedades inteiras. Essas plantas, porém, continuam perdendo produtividade, apresentando maior queda prematura de frutos e funcionando como fonte de contaminação quando o vetor não é controlado.
O alerta aumenta durante os períodos de brotação das laranjeiras, quando há maior oferta de tecido novo para alimentação e reprodução do psilídeo. Em agosto, a captura média ultrapassou 6,22 insetos por armadilha, o maior resultado do ano.
Para o citricultor, a nova regra troca uma obrigação uniforme por responsabilidades ajustadas à situação de cada município. A preservação dos pomares adultos nas áreas mais contaminadas reduz o impacto imediato do arranquio, mas exige monitoramento permanente, controle do inseto e renovação planejada das áreas para que a flexibilização não resulte em novo avanço do greening.
Fonte: Pensar Agro
As divergências jurídicas envolvendo dívidas, contratos, recuperação judicial e propriedade rural estarão no centro da segunda edição do Fórum Brasileiro de Direito do Agronegócio (FBDA), que será realizada nesta sexta-feira (25.09) e no sábado (26), em Goiânia. O encontro pretende formular entendimentos sobre temas que interferem diretamente no acesso ao crédito, na renegociação de débitos e na segurança das operações agropecuárias.
O fórum será realizado na sede da Associação dos Magistrados do Estado de Goiás (Asmego) e reunirá profissionais do Direito, pesquisadores e representantes de áreas ligadas ao agronegócio. Diferentemente de congressos organizados apenas em palestras, o evento será dedicado à discussão e à votação de enunciados jurídicos.
Esses enunciados são textos curtos que apresentam uma interpretação sobre determinado ponto da legislação. Eles não têm força de lei nem obrigam juízes, produtores, empresas ou instituições financeiras, mas podem servir como referência para decisões judiciais, contratos, pareceres e discussões legislativas.
A proposta ganha importância em um momento de aumento dos pedidos de renegociação de dívidas rurais e de maior seletividade na concessão de financiamentos. Questões como prorrogação de parcelas, validade de garantias, alcance das normas do crédito rural e possibilidade de recuperação judicial do produtor têm provocado interpretações diferentes nos tribunais.
Os trabalhos serão divididos em cinco grupos: crédito rural, contratos agrários, recuperação judicial do produtor rural, imóveis rurais e processo civil aplicado ao agronegócio. No grupo de imóveis, também serão discutidas questões ambientais e de registro público.
No crédito rural, o debate poderá alcançar controvérsias relacionadas à prorrogação de dívidas, encargos financeiros, garantias e aplicação das regras do Manual de Crédito Rural. A falta de uniformidade nesses temas aumenta a insegurança tanto para o produtor quanto para bancos, cooperativas e demais financiadores.
A recuperação judicial também deverá concentrar parte das discussões. O crescimento das dificuldades financeiras no campo ampliou os processos envolvendo produtores rurais, mas ainda existem divergências sobre os créditos que podem ser incluídos, os requisitos para o pedido e os efeitos da recuperação sobre garantias vinculadas às propriedades e à produção.
Nos contratos agrários, o fórum deverá tratar das relações de arrendamento, parceria, fornecimento, compra antecipada e entrega futura. Esses instrumentos ganharam complexidade com o avanço das operações privadas de financiamento e da utilização de grãos, recebíveis e imóveis como garantias.
As discussões sobre imóveis rurais incluem regularização registral, obrigações ambientais e segurança das transações. Pendências no registro, sobreposição de áreas e inconsistências entre cadastros podem dificultar a venda da propriedade, o acesso ao crédito e a constituição de garantias.
Durante o primeiro dia, os participantes trabalharão nas salas temáticas para analisar as propostas apresentadas previamente. Os grupos funcionarão das 9h às 12h e das 14h às 18h. Na manhã de sábado, os enunciados serão levados à plenária, onde poderão ser debatidos e aprovados.
O modelo é inspirado no Fórum Permanente de Processualistas Civis, iniciativa que reúne especialistas para formular interpretações sobre normas do processo civil. A adaptação para o agronegócio procura aproximar a legislação da realidade das propriedades, das empresas e das relações comerciais construídas no campo.
Embora os entendimentos aprovados não substituam leis nem decisões judiciais, a expectativa é que contribuam para reduzir interpretações conflitantes. Para o produtor, maior clareza jurídica pode significar contratos mais previsíveis, menor risco nas operações de crédito e mais segurança em momentos de renegociação ou reorganização financeira.
Serviço
2º Fórum Brasileiro de Direito do Agronegócio
Data: 25 e 26 de setembro de 2026
Local: sede da Associação dos Magistrados do Estado de Goiás
Fonte: Pensar Agro

Projeto para proteger pequena propriedade abre debate sobre acesso ao crédito rural

Greening alcança 48% das laranjeiras e muda estratégia de controle

ALEMS vota projeto de combate ao idadismo e pela inclusão geracional

Fórum coloca crédito rural e recuperação judicial no centro do debate

Plantio chega a 0,5% entre calor, seca, frio e excesso de chuvas

V Feirinha da Agricultura Familiar reúne comunidade escolar e valoriza empreendedorismo no Distrito de Arapuá

Em Água Clara| Homem é esfaqueado enquanto dormia após discussão por celular

George Henrique & Rodrigo celebram os 23 anos de Paraíso das Águas com grande show gratuito

Estudo prevê até 13,3 mil mortes no Brasil com calor do Super El Niño

Polícia investiga indução ao suicídio na morte de Isabelle no Ceará

Secretaria de Meio Ambiente terá atendimento suspenso temporariamente nesta quinta e sexta-feira
A Secretaria Municipal de Meio Ambiente terá o atendimento suspenso nesta quinta-feira (24) e sexta-feira (24) para a realização de...

CONVOCAÇÃO – Prefeitura de TL convoca aprovados de dois Processos Seletivos. CONFIRA
A Prefeitura de Três Lagoas, por meio da Secretaria Municipal de Gestão de Pessoas (SEGP), publicou nesta terça e quarta-feira,...

2ª Edição Shopping Três Lagoas Fashion busca modelos para desfile
Evento está programado para o dia 17/10 e contará com a presença do ex-BBB Eliéser Ambrósio
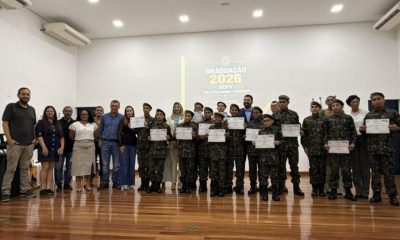

SCFV – Pelotão Mirim celebra formatura com destaque para disciplina e cidadania
A Prefeitura de Três Lagoas, por meio da Secretaria Municipal de Assistência Social (SMAS), realizou na noite desta terça-feira, 22...

BOLETIM DENGUE E LEISHMANIOSE – 22 de setembro de 2026
A Prefeitura de Três Lagoas, por meio do setor de Vigilância Epidemiológica da Secretaria Municipal de Saúde (SMS), divulga o...

BOLETIM COVID-19 – 22 de setembro de 2026
A Prefeitura de Três Lagoas, por meio do setor de Vigilância Epidemiológica da Secretaria Municipal de Saúde (SMS), divulga o...
Em Água Clara| Homem é esfaqueado enquanto dormia após discussão por celular
Uma madrugada de violência quase terminou em tragédia nesta quarta-feira (23), em Água Clara. Um homem foi vítima de uma...

Em Água Clara| Acidente com gás em oficina deixa comerciante ferido e causa estragos materiais
Uma explosão de grandes proporções assustou trabalhadores e moradores em Água Clara (MS). O mecânico e comerciante Vilmar Nunes, proprietário...

Jovem confessa venda de drogas e é preso em flagrante em Água Clara
Um jovem de 22 anos foi preso em flagrante por tráfico de drogas durante uma ação da Polícia Civil, em...

Água Clara inicia construção do novo Plano Municipal de Educação
A Prefeitura de Água Clara, por meio da Secretaria Municipal de Educação, iniciou os trabalhos para a elaboração do novo...

Bancários da Caixa e do Banco do Brasil entram em greve por tempo indeterminado incluindo Água Clara e Três Lagoas
Os bancários da Caixa Econômica Federal e do Banco do Brasil iniciam uma greve por tempo indeterminado a partir desta...

Solenidade na Câmara de Três Lagoas celebra conquistas de 36 alunos da Rede Municipal em Olimpíadas de Matemática e Educação Financeira
O Plenário da Câmara Municipal de Três Lagoas foi palco de uma noite de celebração, reconhecimento e valorização da educação...

Sessão ordinária da Câmara de Três Lagoas tem dois PLs aprovados e fala pela segurança no trânsito
Diretor José Aparecido de Moraes apresenta dados preocupantes e pede colaboração da população

Vereadores reforçam apoio à rede de proteção social durante inauguração do CREAS Vila Verde
A Câmara Municipal de Três Lagoas esteve representada na solenidade de inauguração da nova unidade do Centro de Referência Especializado...

Vereadores de Três Lagoas aprovam emenda à Lei Orgânica do município
Durante a manhã desta terça-feira (15), os vereadores se reuniram para realizar a 30ª sessão ordinária de 2026, aprovando duas...

Câmara de Três Lagoas homenageia personalidades com Diploma de Mérito Legislativo Tia Nega
A Câmara Municipal de Três Lagoas realizou, na noite desta terça-feira (8), uma sessão solene para a entrega do Diploma...

Suzano tem 12 vagas abertas para atuação em Ribas do Rio Pardo e Três Lagoas (MS)
A Suzano, maior produtora mundial de celulose e referência global na fabricação de bioprodutos a partir do eucalipto, está com...

Corrida Suzano Faz Bem ganha edição inédita dentro da unidade industrial de Ribas do Rio Pardo (MS)
Iniciativa voltada exclusivamente para colaboradores ocorre no dia 19 de setembro e tem caráter solidário, com doações para o Lar...

Mutirão da Suzano oferece 15 vagas para ajudante de viveiro em Ribas do Rio Pardo (MS)
Ribas do Rio Pardo (MS) recebe neste sábado (19/09), uma nova edição do “Você na Suzano”, iniciativa que reúne oportunidades...

Eldorado Brasil realiza processo seletivo em Água Clara, Bataguassu, Selvíria e Três Lagoas entre 14 e 18 de setembro
A Eldorado Brasil Celulose abriu oportunidades de emprego para diversas áreas em Mato Grosso do Sul. As seleções ocorrem entre...

Diretor da Eldorado Brasil aponta que “pessoas no centro da estratégia” é o caminho para atração e retenção de talentos em MS
Diretor de Recursos Humanos, Sustentabilidade e Comunicação da Eldorado Brasil Celulose, Elcio Trajano Jr. falou sobre desenvolvimento humano durante a...

Eldorado Brasil realiza seletiva para Operador Colheita em Selvíria e Ilha Solteira nesta quarta-feira (26)
Interessados em trabalhar na empresa multinacional devem comparecer ao escritório da Eldorado no dia 26 de agosto
ALEMS vota projeto de combate ao idadismo e pela inclusão geracional
Carregando conteúdo… Fonte: Assembleia Legislativa de MS Comentários Facebook

Associação beneficente de Antônio João pode ser declarada entidade de utilidade pública
Carregando conteúdo… Fonte: Assembleia Legislativa de MS Comentários Facebook

Escritora Marlene Figueira lança novo livro que reúne sentimentos e emoções Conhecida por sua carreira como advogada e gestora de pessoas, autora compila poemas, crônicas e artigos em obra
Carregando conteúdo… Fonte: Assembleia Legislativa de MS Comentários Facebook

Como proteger idosos durante temporais e outras emergências climáticas
Especialista orienta a preparar a casa e a família para protegê-los em situações de emergência

Inmet alerta para tempestades com ventos de até 90 km/h em MS; Energisa reforça orientações de segurança
O Instituto Nacional de Meteorologia (Inmet) emitiu dois alertas de tempestade para Mato Grosso do Sul, válidos a partir deste...

Subiu para cinco o número de mortos em acidente com van da Saúde na BR-163
Subiu para cinco o número de mortos na grave colisão entre uma van da Secretaria Municipal de Saúde de Eldorado...


Ladrão furta carro e móveis de residência, sofre acidente durante fuga e abandona veículo em MS
Um homem ainda não identificado furtou móveis e um veículo de uma residência e acabou sofrendo um acidente durante a...


Operação identifica desmatamento ilegal equivalente a quase 350 campos de futebol em MS
Operação Mata Atlântica em Pé identificou 348,67 hectares de desmatamento ilegal em Mato Grosso do Sul em 2026. Para ter...

Em Três Lagoas| Homem aborda mulheres durante caminhada e PM é chamada
A Polícia Militar foi acionada na manhã desta sexta-feira (18) após um homem aparentando ser indígena ser visto abordando e...

Em Três Lagoas| Gestante de 19 anos é sequestrada, agredida, abandonada e ferida
Uma jovem de 19 anos, gestante de aproximadamente 11 semanas, foi sequestrada, agredida e ameaçada de morte por criminosos armados...

Em Três Lagoas| Drone é interceptado e tentativa de entrada de drogas e celular é barrada em presídio
Drone é interceptado e tentativa de entrada de drogas e celular é barrada em presídio de Três Lagoas Policiais penais...

Em Três Lagoas| Mulher pede socorro à mãe ao ser trancada em casa pelo companheiro
Uma mulher de 22 anos pediu socorro à mãe após ser impedida de deixar a própria casa pelo companheiro, de...

Em Três Lagoas| Ataque a tiros deixa um jovem morto e quatro feridos em conveniência no Novo Oeste
Crime aconteceu durante a madrugada desta terça-feira (1º), na Rua Elza Umbelina de Souza; autoria e motivação ainda são investigadas

Mulher é encontrada enterrada com pernas amarradas em Inocência; Vítima estava desaparecida há meses
Em fevereiro, a família de Izabele Cristine da Silva Santos, de 30 anos, teria ido à Delegacia de Três Lagoas...
-
Suzano7 dias atrás
Corrida Suzano Faz Bem ganha edição inédita dentro da unidade industrial de Ribas do Rio Pardo (MS)
-
Câmara Municipal de Três Lagoas7 dias atrás
Vereadores reforçam apoio à rede de proteção social durante inauguração do CREAS Vila Verde
-
 Campo Grande6 dias atrás
Maior parque inflável do mundo e arena de diversões dos Transformers chegam a Campo Grande neste fim de semana
-
Mato Grosso do Sul4 dias atrás
Subiu para cinco o número de mortos em acidente com van da Saúde na BR-163