
Agronegócios
Produtor tem nove dias para entregar declaração do ITR
Proprietários e possuidores de imóveis rurais têm até as 23h59 do próximo dia 30 para entregar a Declaração do Imposto sobre a Propriedade Territorial Rural (DITR) de 2026. A nove dias do encerramento do prazo, a orientação é conferir os dados cadastrais e evitar o envio nas últimas horas, principalmente porque parte dos contribuintes terá de utilizar obrigatoriamente o novo sistema eletrônico da Receita Federal.
A declaração deve ser apresentada por pessoas físicas e jurídicas que sejam proprietárias, titulares do domínio útil ou possuidoras de imóveis rurais, salvo as situações de imunidade ou isenção previstas na legislação. A obrigação também pode alcançar quem perdeu a posse ou a propriedade durante o ano em razão de transferência ou incorporação do imóvel ao patrimônio do expropriante.
A principal mudança de 2026 é a entrada em operação do serviço Minhas Declarações do ITR. A ferramenta permite preencher, transmitir, retificar e consultar a declaração pela internet, sem instalar programas no computador.
O uso desse ambiente é obrigatório para todas as pessoas jurídicas e para pessoas físicas com imóveis rurais de área superior a 100 hectares. O acesso exige conta gov.br nos níveis Prata ou Ouro e pode ser feito pelo computador, celular ou tablet.
Pessoas físicas com imóveis de até 100 hectares também podem utilizar o novo serviço, mas permanecem autorizadas a preencher a declaração no Programa ITR 2026. Nesse caso, o envio pode ser realizado pelo próprio programa ou pelo Receitanet.
O sistema eletrônico recupera informações cadastrais, reúne os imóveis vinculados ao mesmo contribuinte e permite a atuação de contadores, sindicatos rurais e procuradores devidamente autorizados. Também possibilita importar arquivos com dados de várias propriedades, funcionalidade voltada principalmente a quem precisa entregar múltiplas declarações.
Antes de preencher a DITR, o contribuinte deve verificar se os dados apresentados pela Receita correspondem à situação atual do imóvel. Divergências de área, titularidade, localização ou identificação cadastral precisam ser corrigidas no cadastro apropriado, e não apenas dentro da declaração.
A conferência envolve o Cadastro Imobiliário Brasileiro (CIB), utilizado pela Receita Federal para identificar o imóvel, e o código registrado no Sistema Nacional de Cadastro Rural (SNCR), administrado pelo Instituto Nacional de Colonização e Reforma Agrária (Incra). A vinculação permite a integração das informações entre os dois órgãos.
Também é recomendável verificar a situação do Certificado de Cadastro de Imóvel Rural (CCIR). Embora o documento cumpra uma finalidade diferente da DITR, sua regularidade é exigida em operações como venda, transferência, arrendamento, desmembramento, partilha, obtenção de financiamento e constituição de garantia sobre o imóvel.
Na declaração, o contribuinte informa, entre outros dados, a área total da propriedade, as parcelas destinadas à produção, à preservação ambiental e a outras utilizações, além do Valor da Terra Nua. Essas informações influenciam diretamente o cálculo do imposto e podem ser confrontadas com outras bases cadastrais e ambientais.
O Valor da Terra Nua corresponde ao preço do imóvel sem construções, instalações, culturas permanentes, pastagens cultivadas ou melhoradas e florestas plantadas. A indicação de um valor incompatível com as referências utilizadas pela administração tributária pode levar a questionamentos e à necessidade de comprovação.
Quem identificar erro, omissão ou informação inexata depois do envio poderá apresentar uma declaração retificadora, desde que ainda não tenha sido iniciado procedimento de lançamento de ofício. A nova declaração substitui integralmente a anterior, por isso todos os dados precisam ser novamente conferidos.
A entrega fora do prazo gera multa de 1% ao mês-calendário ou fração de atraso, calculada sobre o imposto devido. O valor mínimo da penalidade é de R$ 50, inclusive nas situações em que não houver imposto a pagar.
O imposto inferior a R$ 100 deve ser quitado em parcela única. Valores superiores podem ser divididos em até quatro parcelas mensais e sucessivas, desde que nenhuma seja inferior a R$ 50. A parcela única ou a primeira prestação vence no próprio dia 30 de setembro.
O Documento de Arrecadação de Receitas Federais (Darf) pode ser emitido pelo sistema. O ambiente digital também oferece encaminhamento para pagamento por Pix ou cartão de crédito, sujeito às condições do serviço utilizado.
Para entregar a declaração, o contribuinte deve entrar no Portal de Serviços da Receita Federal, acessar a área “Imóveis” e selecionar “Minhas Declarações do ITR”. Antes do envio, é necessário revisar as informações, corrigir as pendências apontadas pelo sistema e guardar o recibo de entrega.
Além de evitar multas, a regularidade do ITR é relevante para a emissão da certidão fiscal do imóvel e para operações de crédito, venda, transferência e oferecimento da propriedade como garantia. Com apenas nove dias restantes, inconsistências cadastrais podem exigir providências em mais de um sistema, o que torna arriscado deixar a declaração para o último momento.
Fonte: Pensar Agro


A restrição do crédito bancário está levando uma parcela crescente do agronegócio ao mercado privado para financiar o plantio, antecipar receitas e manter o fluxo de caixa. No começo da safra 2026/27, o estoque de Cédulas de Produto Rural (CPRs) alcançou R$ 600,3 bilhões, enquanto as linhas tradicionais atendem uma área menor e chegam ao produtor com juros elevados e critérios mais rigorosos.
A mudança aparece nos primeiros meses da temporada. Entre julho e agosto, foram registradas R$ 62,5 bilhões em novas CPRs, valor correspondente a pouco mais de 10% de todo o estoque do instrumento. Os dados constam do Boletim de Finanças do Agro, divulgado pelo Ministério da Agricultura e Pecuária (Mapa).
O avanço ocorre em um momento de perda de espaço do financiamento convencional. Em 12 meses, a área atendida pelas linhas tradicionais de custeio caiu quase 26%, de 34,2 milhões para 25,4 milhões de hectares. O volume de crédito rural contratado sem considerar títulos como as CPRs recuou 12%, para R$ 181,1 bilhões.
A CPR permite ao produtor obter recursos antes da colheita e assumir o compromisso de entregar o produto ou liquidar financeiramente a operação no vencimento. O título pode ser negociado com bancos, cooperativas, tradings, fornecedores, fundos e investidores, o que amplia as possibilidades de captação fora do crédito rural oficial.
O estoque de agosto estava distribuído entre 359 mil títulos, com valor médio de R$ 1,67 milhão por cédula. O dado revela a capacidade alcançada pelo instrumento, mas também indica que boa parte desse mercado está ligada a operações de maior porte. O número de títulos não corresponde necessariamente à quantidade de produtores atendidos, pois um mesmo emissor pode registrar várias CPRs.
Para propriedades menores, o acesso costuma depender da intermediação de cooperativas, revendas, cerealistas e outras empresas da cadeia. Essas organizações reúnem operações, avaliam o risco e aproximam produtores de fontes de capital às quais dificilmente teriam acesso individualmente.
A expansão representa uma alternativa para quem não consegue contratar todo o custeio necessário nos bancos. Também permite ajustar vencimentos ao calendário de comercialização e utilizar contratos de venda, estoques, recebíveis ou a própria produção como parte das garantias.
A maior disponibilidade de recursos, entretanto, não significa necessariamente financiamento mais barato. O custo pode incluir juros, descontos sobre o preço do produto, taxas de registro, garantias, seguros e cláusulas vinculadas à quantidade ou ao valor da produção. A comparação com o crédito oficial precisa considerar todas essas despesas.
Nas CPRs com liquidação física, o produtor assume o compromisso de entregar uma quantidade determinada do produto. Se houver quebra de safra, poderá precisar comprar grãos no mercado para cumprir o contrato ou negociar novas condições com o credor. Nas CPRs financeiras, o risco está no valor a ser pago e nos critérios de atualização definidos na emissão.
O crescimento do mercado privado também é sustentado pelas Letras de Crédito do Agronegócio (LCAs), que encerraram agosto com estoque de R$ 561,29 bilhões. Esses títulos são emitidos pelas instituições financeiras para captar dinheiro de investidores e direcionar parte dos recursos ao setor agropecuário.
Pelas regras do Manual de Crédito Rural, ao menos 60% do estoque das LCAs deve financiar o agronegócio. Sobre o volume de agosto, a exigência representa R$ 336,77 bilhões. Dentro dessa destinação, pelo menos R$ 151,55 bilhões devem ser aplicados em operações do crédito rural oficial.
O mercado inclui ainda os Certificados de Recebíveis do Agronegócio (CRAs), com estoque de R$ 174,95 bilhões em julho, e os Certificados de Direitos Creditórios do Agronegócio (CDCAs), com R$ 30,62 bilhões. Os Fundos de Investimento nas Cadeias Produtivas Agroindustriais (Fiagros) reuniam patrimônio líquido de R$ 65,78 bilhões em 291 fundos.
Esses valores não podem ser simplesmente somados para calcular quanto dinheiro chegou ao campo. Parte dos recursos captados por LCAs e fundos pode financiar CPRs ou recebíveis que já aparecem nas estatísticas de outros instrumentos. Os estoques também incluem contratos de safras anteriores que ainda não venceram.
O conjunto dos dados confirma, porém, uma mudança no financiamento da produção. O modelo passa a combinar crédito oficial, recursos bancários, cooperativas, empresas do setor e mercado de capitais. Para o produtor, isso amplia as alternativas, mas exige maior controle sobre custos, garantias e compromissos assumidos sobre a produção futura.
A CPR acima de R$ 600 bilhões mostra que o capital privado já ocupa uma posição central no agronegócio. O desafio agora é fazer com que essa expansão alcance produtores de diferentes portes e ofereça recursos com prazos e custos compatíveis com uma atividade sujeita a clima, oscilações de preços e ciclos longos de produção.
Fonte: Pensar Agro
 A perspectiva de uma nova safra recorde encontra o produtor brasileiro diante de um desafio que cresce na mesma proporção da produção: financiar uma atividade mais tecnológica, mecanizada e intensiva em capital, num ambiente de juros elevados, margens menores e bancos mais seletivos. O avanço do crédito privado amplia as alternativas disponíveis, mas também exige profissionalização da gestão e uma análise mais rigorosa sobre o retorno proporcionado pelo patrimônio investido.
Dados do Banco Central (BC), compilados por entidades do setor, mostram que 23,5% da carteira ativa de crédito rural apresentava algum nível de problema em julho de 2026. Eram R$ 207,5 bilhões em operações inadimplentes, atrasadas, renegociadas ou prorrogadas. O indicador não representa apenas parcelas vencidas, mas revela o aumento do estresse financeiro acumulado depois de safras afetadas pelo clima, custos elevados e preços menos favoráveis.
Ao mesmo tempo, o financiamento bancário tradicional perdeu força. Em 12 meses, o volume de crédito rural concedido sem considerar instrumentos do mercado de capitais recuou 12%, para R$ 181,1 bilhões. A área atendida pelas linhas convencionais de custeio caiu quase 26%, de 34,2 milhões para 25,4 milhões de hectares.
Esse espaço vem sendo ocupado gradualmente por cooperativas, tradings, fornecedores de insumos, fundos de investimento e emissões no mercado de capitais. O estoque dos instrumentos privados de financiamento do agronegócio alcançou R$ 1,34 trilhão em julho, segundo o Ministério da Agricultura e Pecuária (Mapa). Somente as Cédulas de Produto Rural (CPRs) somavam R$ 580,8 bilhões, distribuídos em aproximadamente 372 mil títulos.
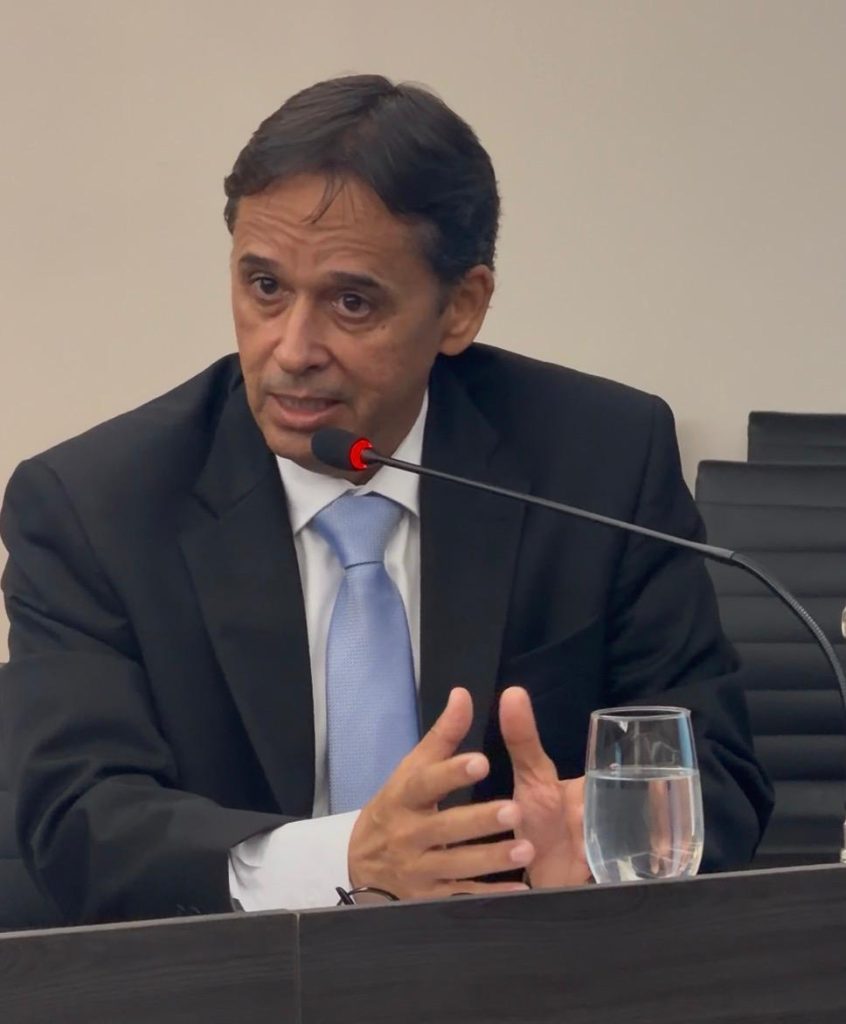
Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a diversificação das fontes de recursos é necessária, mas não pode ser confundida com crédito fácil ou capacidade ilimitada de endividamento.
“O crédito privado será cada vez mais importante para complementar o Plano Safra e o financiamento bancário. O produtor, porém, precisa avaliar o custo efetivo, o prazo, as garantias exigidas e a compatibilidade das parcelas com o fluxo de caixa da propriedade. Trocar uma dívida por outra mais cara, sem corrigir a origem do desequilíbrio, apenas transfere o problema para a safra seguinte”, afirma.
A necessidade de capital aumentou com a transformação da agropecuária brasileira. Produzir em escala passou a exigir máquinas de maior capacidade, agricultura de precisão, armazenagem, irrigação, conectividade, sistemas de gestão, insumos tecnológicos e equipes especializadas. A valorização das terras também elevou o volume de patrimônio imobilizado nas operações.
Essa evolução permitiu ganhos de produtividade e consolidou o Brasil entre os maiores fornecedores mundiais de alimentos, fibras e energia. Mas também tornou as propriedades mais sensíveis ao custo do dinheiro. Quando os juros aumentam e as margens recuam, uma atividade pode apresentar lucro contábil e, ainda assim, não remunerar adequadamente todo o capital empregado.
É nesse ponto que ganha importância o conceito de Valor Econômico Agregado, conhecido pela sigla EVA. O indicador calcula o resultado operacional do negócio depois de descontado o custo de todo o capital utilizado, inclusive recursos próprios, terras quitadas, máquinas e demais ativos.
Uma propriedade pode encerrar o ciclo com resultado positivo no balanço, mas destruir valor se o retorno obtido ficar abaixo do que aquele patrimônio poderia render em uma alternativa de menor risco. A terra própria, por exemplo, não deixa de ter custo econômico porque está quitada. Ela representa capital que poderia ser arrendado, vendido ou aplicado em outro investimento.
“O produtor sempre acompanhou produtividade, custo por hectare e preço de venda. Esses indicadores continuam fundamentais, mas já não são suficientes para medir a saúde econômica do negócio. Também é necessário saber se o resultado remunera a terra, as máquinas, o capital de giro e o risco assumido durante a safra”, diz Rezende.
A aplicação dessa análise não significa abandonar investimentos ou reduzir a produção. O objetivo é identificar quais atividades, áreas e estruturas realmente geram retorno. A avaliação pode mostrar que determinado talhão produz bem, mas possui custo elevado; que uma máquina permanece ociosa; ou que o arrendamento oferece resultado melhor do que a compra de terras financiada.
O mesmo raciocínio vale para a contratação de crédito. Recursos obtidos a juros superiores ao retorno esperado pela atividade diminuem o valor econômico da propriedade, mesmo quando ajudam a ampliar o faturamento. Por isso, crescimento de receita, aumento de área e recorde de produção não significam necessariamente fortalecimento financeiro.
A busca por recursos privados também coloca a governança no centro das negociações. Instituições financeiras e investidores analisam demonstrações contábeis, histórico de produção, previsibilidade de caixa, endividamento, garantias, regularidade ambiental e fundiária, contratos e capacidade de gestão. Quanto maior a qualidade dessas informações, maior tende a ser a possibilidade de acessar diferentes fontes e negociar condições melhores.
“Governança deixou de ser uma preocupação exclusiva das grandes empresas. O produtor que conhece seus números, separa as contas da família e da propriedade, mantém documentos regulares e apresenta informações confiáveis reduz a percepção de risco. Isso melhora sua posição diante dos financiadores e permite comparar propostas sem decidir apenas pela disponibilidade imediata do dinheiro”, acrescenta Rezende.
O modelo de financiamento do agronegócio tende a permanecer híbrido. Crédito rural, recursos obrigatórios, cooperativas, tradings, fornecedores, fundos e mercado de capitais continuarão convivendo, cada um com custos, prazos e riscos diferentes. O desafio será combinar essas fontes sem comprometer parcelas excessivas da produção futura ou oferecer garantias incompatíveis com o valor da operação.
A safra recorde continua sendo uma demonstração da capacidade produtiva brasileira. Para que esse desempenho se transforme em renda, entretanto, o produtor precisará acompanhar não apenas quantas toneladas colhe, mas quanto valor permanece depois de remunerados todos os recursos utilizados. Em uma agricultura intensiva em capital, produzir mais é importante; produzir com retorno econômico tornou-se decisivo.
Fonte: Pensar Agro

Produtor tem nove dias para entregar declaração do ITR

Crédito privado avança e CPR supera R$ 600 bilhões no início da safra

Flamengo domina o Bragantino no Maracanã, vence por 2 a 1 e segue firme na liderança

Cruzeiro vence o Vitória por 3 a 1 e se aproxima da zona de classificação à Libertadores

Corinthians perde para o Fluminense e amarga sexta derrota seguida no Brasileirão

Palmeiras esbarra em Weverton e fica no 0 a 0 com o Grêmio na reestreia de Renato

Pollon destaca atuação municipalista com emendas aos 79 municípios de MS

Suzano tem 12 vagas abertas para atuação em Ribas do Rio Pardo e Três Lagoas (MS)

Como proteger idosos durante temporais e outras emergências climáticas

JBS tem 40 vagas de emprego abertas em Nova Andradina

Jovem escritora de Três Lagoas esgota edição de estreia em tarde de autógrafos
O presidente da Câmara, vereador Tonhão, prestigiou o lançamento do livro de Leila Melo Dias, de 13 anos, e anunciou...

Vila Haro precisa de solidariedade para fazer a alegria das crianças em Três Lagoas
A festa está chegando, mas para que o sonho saia do papel e se transforme em um dia de alegria...

Confira a agenda de partidas do Campeonato de Futebol de Base para este fim de semana no campo da ADEN
O 15º Campeonato Municipal de Futebol de Base, organizado pela Prefeitura de Três Lagoas por meio da Secretaria Municipal de...

VII Open Nacional de Karatê acontece neste domingo (20) no Cacilda Acre Rocha
Três Lagoas se prepara para ser o palco de um dos maiores eventos das artes marciais do Estado de Mato...

SEMEA prepara Semana da Árvore com atividades de conscientização
A Prefeitura de Três Lagoas, por meio da Secretaria Municipal de Meio Ambiente (SEMEA), realiza, entre os dias 21 e...

Fora de Órbita: Espetáculo gratuito acontece neste sábado na Praça Ramez Tebet
A Fundação ArcelorMittal, em parceria com a Prefeitura de Três Lagoas, convida toda a população para momentos de lazer e...

Jovem confessa venda de drogas e é preso em flagrante em Água Clara
Um jovem de 22 anos foi preso em flagrante por tráfico de drogas durante uma ação da Polícia Civil, em...

Água Clara inicia construção do novo Plano Municipal de Educação
A Prefeitura de Água Clara, por meio da Secretaria Municipal de Educação, iniciou os trabalhos para a elaboração do novo...

Bancários da Caixa e do Banco do Brasil entram em greve por tempo indeterminado incluindo Água Clara e Três Lagoas
Os bancários da Caixa Econômica Federal e do Banco do Brasil iniciam uma greve por tempo indeterminado a partir desta...

Mulher morre após acidente de moto em Água Clara
Edjane Pereira Rosa Siqueira morreu na tarde deste domingo (6), em Água Clara (MS), após sofrer um acidente enquanto conduzia...

Em Água Clara| Trabalhador é encontrado morto dentro de alojamento
Um trabalhador foi encontrado sem vida na manhã desta sexta-feira (28), dentro de um alojamento localizado no bairro Jardim das...

Vereadores reforçam apoio à rede de proteção social durante inauguração do CREAS Vila Verde
A Câmara Municipal de Três Lagoas esteve representada na solenidade de inauguração da nova unidade do Centro de Referência Especializado...

Vereadores de Três Lagoas aprovam emenda à Lei Orgânica do município
Durante a manhã desta terça-feira (15), os vereadores se reuniram para realizar a 30ª sessão ordinária de 2026, aprovando duas...

Câmara de Três Lagoas homenageia personalidades com Diploma de Mérito Legislativo Tia Nega
A Câmara Municipal de Três Lagoas realizou, na noite desta terça-feira (8), uma sessão solene para a entrega do Diploma...

Vereadores de Três Lagoas aprovam parceria com entidades de ensino superior e homenagem que leva o nome da Tia Nega
Durante a 29 ª sessão ordinária, realizada no dia 08 de setembro, os vereadores analisaram e aprovaram dois projetos de...

Profissionais de Educação Física são homenageados em sessão solene na Câmara de Três Lagoas
Solenidade reuniu profissionais que se destacam pela contribuição à saúde, ao bem-estar e à qualidade de vida da população
Suzano tem 12 vagas abertas para atuação em Ribas do Rio Pardo e Três Lagoas (MS)
A Suzano, maior produtora mundial de celulose e referência global na fabricação de bioprodutos a partir do eucalipto, está com...

Corrida Suzano Faz Bem ganha edição inédita dentro da unidade industrial de Ribas do Rio Pardo (MS)
Iniciativa voltada exclusivamente para colaboradores ocorre no dia 19 de setembro e tem caráter solidário, com doações para o Lar...

Mutirão da Suzano oferece 15 vagas para ajudante de viveiro em Ribas do Rio Pardo (MS)
Ribas do Rio Pardo (MS) recebe neste sábado (19/09), uma nova edição do “Você na Suzano”, iniciativa que reúne oportunidades...

Eldorado Brasil realiza processo seletivo em Água Clara, Bataguassu, Selvíria e Três Lagoas entre 14 e 18 de setembro
A Eldorado Brasil Celulose abriu oportunidades de emprego para diversas áreas em Mato Grosso do Sul. As seleções ocorrem entre...

Diretor da Eldorado Brasil aponta que “pessoas no centro da estratégia” é o caminho para atração e retenção de talentos em MS
Diretor de Recursos Humanos, Sustentabilidade e Comunicação da Eldorado Brasil Celulose, Elcio Trajano Jr. falou sobre desenvolvimento humano durante a...

Eldorado Brasil realiza seletiva para Operador Colheita em Selvíria e Ilha Solteira nesta quarta-feira (26)
Interessados em trabalhar na empresa multinacional devem comparecer ao escritório da Eldorado no dia 26 de agosto

Agenda: Semana tem votações, debates, prestação de contas da Saúde e lançamento de livro Na semana também haverá sessões plenária e a reunião da CCJR
Carregando conteúdo… Fonte: Assembleia Legislativa de MS Comentários Facebook

Ordem do Dia: Aprovados projetos sobre consumo, habitação e proteção às mulheres Quatro matérias foram aprovadas, incluindo propostas sobre contratos de serviços, moradia e auxílio a mulheres em situação de violência
Carregando conteúdo… Fonte: Assembleia Legislativa de MS Comentários Facebook

MSPREV: ALEMS vota revisão do plano de amortização do déficit previdenciário nesta quinta-feira
Carregando conteúdo… Fonte: Assembleia Legislativa de MS Comentários Facebook
Como proteger idosos durante temporais e outras emergências climáticas
Especialista orienta a preparar a casa e a família para protegê-los em situações de emergência

Inmet alerta para tempestades com ventos de até 90 km/h em MS; Energisa reforça orientações de segurança
O Instituto Nacional de Meteorologia (Inmet) emitiu dois alertas de tempestade para Mato Grosso do Sul, válidos a partir deste...

Subiu para cinco o número de mortos em acidente com van da Saúde na BR-163
Subiu para cinco o número de mortos na grave colisão entre uma van da Secretaria Municipal de Saúde de Eldorado...


Ladrão furta carro e móveis de residência, sofre acidente durante fuga e abandona veículo em MS
Um homem ainda não identificado furtou móveis e um veículo de uma residência e acabou sofrendo um acidente durante a...


Operação identifica desmatamento ilegal equivalente a quase 350 campos de futebol em MS
Operação Mata Atlântica em Pé identificou 348,67 hectares de desmatamento ilegal em Mato Grosso do Sul em 2026. Para ter...

Em Três Lagoas| Homem aborda mulheres durante caminhada e PM é chamada
A Polícia Militar foi acionada na manhã desta sexta-feira (18) após um homem aparentando ser indígena ser visto abordando e...

Em Três Lagoas| Gestante de 19 anos é sequestrada, agredida, abandonada e ferida
Uma jovem de 19 anos, gestante de aproximadamente 11 semanas, foi sequestrada, agredida e ameaçada de morte por criminosos armados...

Em Três Lagoas| Drone é interceptado e tentativa de entrada de drogas e celular é barrada em presídio
Drone é interceptado e tentativa de entrada de drogas e celular é barrada em presídio de Três Lagoas Policiais penais...

Em Três Lagoas| Mulher pede socorro à mãe ao ser trancada em casa pelo companheiro
Uma mulher de 22 anos pediu socorro à mãe após ser impedida de deixar a própria casa pelo companheiro, de...

Em Três Lagoas| Ataque a tiros deixa um jovem morto e quatro feridos em conveniência no Novo Oeste
Crime aconteceu durante a madrugada desta terça-feira (1º), na Rua Elza Umbelina de Souza; autoria e motivação ainda são investigadas

Mulher é encontrada enterrada com pernas amarradas em Inocência; Vítima estava desaparecida há meses
Em fevereiro, a família de Izabele Cristine da Silva Santos, de 30 anos, teria ido à Delegacia de Três Lagoas...
-
 Brasilândia5 dias atrás
Prefeitura de Brasilândia abre processo seletivo com salários de até R$ 17,7 mil
-
 Três Lagoas7 dias atrás
Professor de Três Lagoas conquista dois pódios na 3ª Taça Capoeira das Favelas em Goiânia
-
Água Clara5 dias atrás
Água Clara inicia construção do novo Plano Municipal de Educação
-
 Galeria de Imagens7 dias atrás
CONFIRA IMAGENS| 1ª Corrida da APAE de Três Lagoas reúne atletas e comunidade por uma causa solidária